ホルムズ海峡「事実上の封鎖」で世界物流はどうなる?2026年秋の海上運賃・紅海リスク・輸入価格・サプライチェーンへの影響
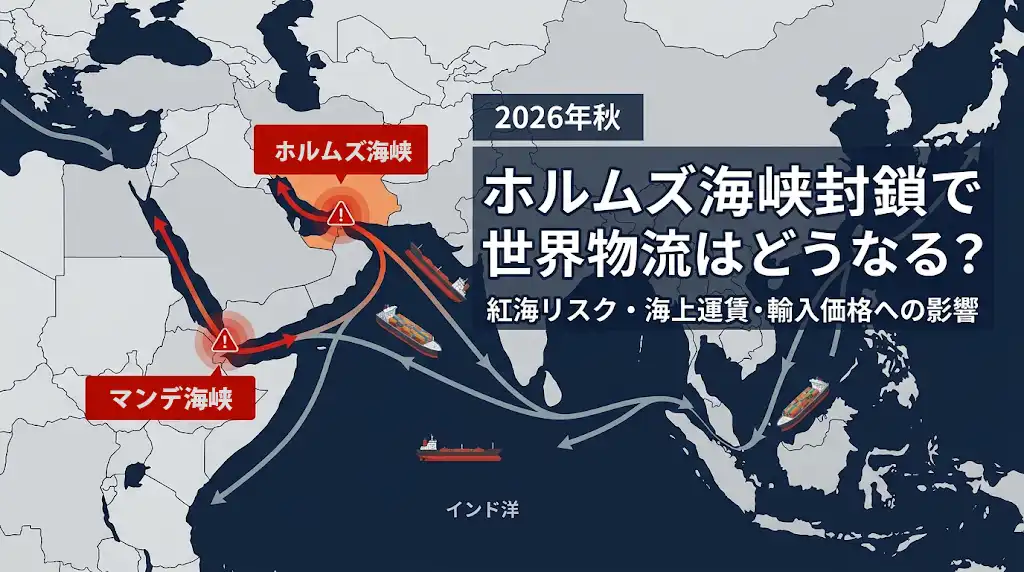
2026年秋、国際物流で再び大きなリスクとなっているのがホルムズ海峡です。2026年2月末に中東情勢が急激に悪化して以降、ペルシャ湾と外洋を結ぶ物流は正常化に至っておらず、JETROもホルムズ海峡について「実質的な封鎖状態」としています。
さらに9月には海峡周辺で緊張が再び高まり、紅海・バブ・エル・マンデブ海峡周辺でも安全保障リスクが強まりました。問題は原油価格だけではありません。エネルギー価格、船舶燃料、戦争危険保険、海上運賃、輸送日数を経由して、日本企業の輸入コストへ波及する可能性があります。
この記事では、ホルムズ海峡から日本の輸入価格まで、どのように物流コストが連鎖するのかを整理します。
【01】結論|ホルムズ海峡の問題は「原油価格」だけでは終わらない
ホルムズ海峡の通航制約が長期化した場合、最も直接的な影響を受けるのは原油とLNGです。
IEAによると、2025年には1日平均約2,000万バレルの原油・石油製品がホルムズ海峡を通過しました。これは世界の海上石油貿易のおよそ25%に相当します。また、カタールとUAEのLNG輸出の大部分も同海峡を経由し、世界のLNG貿易の約19%を占めます。
しかし、輸入企業にとって重要なのは原油価格だけではありません。
原油価格が上昇すれば、船舶が利用するバンカー燃料の価格も上昇しやすくなります。危険海域を通航する船舶では戦争危険保険などの追加費用が発生し、船主が航行を避ければ利用可能な船腹も減少します。
- 燃料サーチャージ
- 戦争危険割増
- 緊急運賃
- 代替港への振替費用
- ランドブリッジによる陸送費
- 港湾保管費
こうしたコストが積み重なることで、エネルギーとは直接関係のない輸入商品にも影響が広がります。
【02】なぜホルムズ海峡は世界経済にとって重要なのか
ホルムズ海峡は、ペルシャ湾とオマーン湾・アラビア海を結ぶ世界有数の海上チョークポイントです。
サウジアラビア、UAE、クウェート、カタール、イラク、イランなど湾岸産油国から輸出される大量の原油・石油製品・LNGが、この狭い海峡を通過します。
特に日本への影響は大きく、経済産業省は2026年3月、日本が輸入する原油の約93%、LNGの約6%がホルムズ海峡を経由していると説明しています。
一方、日本では国家備蓄、民間備蓄、産油国共同備蓄を合わせ、2026年2月時点で約8か月分の石油備蓄を確保していました。したがって短期間の混乱が直ちに国内の石油不足を意味するわけではありません。
ただし、2026年には国家備蓄の放出や民間備蓄義務量の引き下げも実施されています。そのため、「備蓄が8か月あるから影響は小さい」と単純には判断できません。
重要なのは、石油を輸入できるかどうかだけではなく、どのルートから、どれだけの追加コストを支払って輸入するのかです。
【03】2026年にホルムズ海峡で何が起きているのか
2026年2月末以降の中東情勢悪化によって、ホルムズ海峡を利用する通常の物流は大きな制約を受けました。
IEAによると、6月の米国とイランによる暫定合意後にはLNG船の通航が増加したものの、輸送量は依然として紛争前の水準を大きく下回っています。
さらに9月には緊張が再び強まりました。Reutersが9月10日に報じた船舶追跡データによると、9月9日に確認できたホルムズ海峡の通航船は7隻でした。前日は12隻、直近10日平均は14隻でした。
ただし、この数字にはAIS(船舶自動識別装置)を停止して通航した船舶が含まれない可能性があります。そのため「実際に7隻しか通航していない」と断定することはできません。
それでも、確認可能な船舶交通が通常より極めて低い状態にあることは、物流正常化まで距離があることを示しています。
【04】ホルムズ海峡から日本の輸入価格まで、どう波及する?
ホルムズ海峡の物流障害が日本の企業や消費者へ届くまでの流れを整理すると、次のようになります。
| 段階 | 起きること | 企業・消費者への影響 |
|---|---|---|
| 1 | ホルムズ海峡の通航低下 | 原油・LNG供給が不安定化 |
| 2 | 原油価格上昇 | ガソリン・軽油・船舶燃料価格へ波及 |
| 3 | 船舶燃料上昇 | 海運会社の運航コスト上昇 |
| 4 | 戦争危険保険上昇 | 海峡通航貨物にサーチャージなどが追加 |
| 5 | 船会社が危険海域を回避 | 船腹不足や代替輸送の需要が増加 |
| 6 | 湾外港・陸路へ振替 | 港湾保管料・トラック・鉄道輸送費が増加 |
| 7 | 輸入企業の仕入れコスト上昇 | 国内の卸売価格・小売価格へ波及 |
特に影響が大きいのが保険料です。
Reutersが9月9日に報じたENOC幹部の説明では、ホルムズ海峡を通過する石油貨物では戦争危険プレミアムや保険料が大幅に上昇し、1カーゴ当たりの総通航コストが1,000万~2,000万ドル規模に達するケースもあります。
こうした費用は最終的に、海運会社、商社、輸入企業、メーカー、小売企業を経由し、商品価格へ転嫁される可能性があります。
【05】世界の海上運賃が一律に上がるわけではない
ここで重要なのは、「ホルムズ海峡が危険になれば、世界中のコンテナ運賃が一律に上昇する」とは限らないことです。
Freightosの2026年9月の分析では、中東情勢の再悪化によって原油価格と船舶燃料価格は上昇しているものの、コンテナ市場への直接的な混乱は主に湾岸向け貨物に限定されています。
つまり、影響を2つに分けて考える必要があります。
- 直接影響:湾岸発着貨物の航路変更、戦争危険割増、ランドブリッジ費用など
- 間接影響:原油・バンカー燃料価格の上昇を通じた他航路の運航コスト上昇
なお、喜望峰迂回は主に紅海・バブ・エル・マンデブ海峡・スエズ運河を避ける場合のルートです。ホルムズ海峡そのものを海上で迂回することはできないため、ホルムズ回避ではパイプライン、湾外港、陸上輸送などが重要になります。
Freightosによると、9月10日時点で船舶燃料価格は紛争前を約60%上回る水準となる一方、アジア―欧州コンテナ貨物の一部では再び紅海航路へ戻る動きも確認されています。
「安全性」と「迂回による燃料・時間コスト」のどちらを選択するかが、海運会社にとって大きな判断材料になっています。
【06】ジュベル・アリ港から「ホルムズ海峡の外」へ物流を振り替える動き
2026年の物流で特に注目されるのが、UAEの物流構造そのものが変化していることです。
中東最大級の物流ハブであるドバイのジュベル・アリ港はペルシャ湾内に位置しているため、外洋との往来にはホルムズ海峡を通過する必要があります。
そこで代替ゲートウェイとして利用が進んでいるのが、UAE東岸やオマーンにある次の港です。
- コールファッカン港
- フジャイラ港
- ソハール港
- サラーラ港
JETROによると、UAEではホルムズ海峡の外側に位置するコールファッカン港やフジャイラ港を利用し、道路・鉄道と組み合わせたマルチモーダル輸送によってジュベル・アリ港への集中リスクを低減する動きが進んでいます。
Maerskも湾岸地域でランドブリッジ輸送を展開しており、コールファッカンやフジャイラなどからUAE国内へ貨物を運ぶルートを提供しています。
ただし、ランドブリッジにはトラック、鉄道、ドライバー、通関、港湾荷役などの物理的なキャパシティがあります。
「代替ルートが存在する」ことと、「従来の海上輸送量をそのまま代替できる」ことは別問題です。
【07】紅海・バブ・エル・マンデブ海峡まで同時に見る必要がある
2026年秋の国際物流で厄介なのは、ホルムズ海峡だけを監視すればよい状況ではないことです。
紅海とアラビア海を結ぶバブ・エル・マンデブ海峡は、アジアと欧州をスエズ運河経由で結ぶ重要なチョークポイントです。
紅海側の治安が悪化すると、船会社はバブ・エル・マンデブ海峡とスエズ運河を避け、アフリカ南端の喜望峰へ迂回する必要が生じます。これにより航海日数、燃料消費、必要船腹量が増加します。
さらにサウジアラビアでは、ペルシャ湾側から紅海側のヤンブーへ原油を送る東西パイプラインがホルムズ海峡を回避する重要ルートとして利用されてきました。
しかしReutersは9月13日、ドローン攻撃を受けて同パイプラインが停止していると報じました。ヤンブー側の在庫によって一時的な輸出継続は可能とみられるものの、停止が長期化すれば代替ルートの能力そのものが低下します。
つまり2026年秋は、
ホルムズ海峡を避ける → パイプライン・湾外港・陸路を利用する → その代替インフラや紅海側でもリスクが高まる
という複合的な物流リスクを考える必要があります。
【08】日本企業に影響しやすいのは原油やLNGだけではない
ホルムズ海峡問題はエネルギーだけの問題ではありません。
湾岸地域には石油化学、肥料、アルミニウムなど大規模な素材産業が集積しています。また、カタールはヘリウムの主要供給国でもあります。
そのため物流障害が長期化した場合、次のような品目にも影響が広がる可能性があります。
- 肥料・尿素
- 石油化学原料・樹脂
- ヘリウム
- アルミニウム
- 燃料・潤滑油
例えば石油化学原料の価格が上昇すると、包装材、樹脂製品、自動車部品、家電、日用品など幅広い産業へコストが波及します。
つまり輸入企業にとっては、原材料価格の上昇と輸送費の上昇が同時に発生する可能性があります。
【09】輸入企業が今確認しておきたい5つのポイント
中東から直接商品を輸入していない企業でも、原材料や海上輸送網を通じて影響を受ける可能性があります。
- 自社貨物の実際の航路
仕入先の国名だけでなく、どの港から出港し、どの海峡・港湾を経由しているかを把握します。 - 海上運賃の追加費用
基本運賃だけでなく、Emergency Freight、War Risk Surcharge、BAFなど追加費用の発生条件を確認します。 - Incoterms(貿易条件)
FOB、CIF、CFR、DAP、DDPなどを確認し、突発的な運賃・保険料上昇や輸送リスクを売主と買主のどちらが負担する契約なのかを再点検します。 - 在庫日数と安全在庫
通常リードタイムだけでなく、港湾混雑、ランドブリッジへの振替、紅海回避による喜望峰迂回などで輸送が1~2週間遅延した場合に、何日間生産や販売を継続できるかを確認します。 - 代替調達先の事前選定
中東依存度の高い原材料について、アジア、米州、豪州、欧州など他地域から調達できるかを平時から比較します。
物流危機が発生した後に新しい仕入先を探すよりも、平時から第2・第3の調達先や輸送ルートを用意しておく方が対応しやすくなります。
サプライチェーン再編については、関連記事「サプライチェーン再編とは?コストとレジリエンスをどう両立するか」でも詳しく解説しています。
【10】2026年秋は「2つのチョークポイント」と代替インフラを同時に見る
今後の国際物流を見るうえでは、ホルムズ海峡だけを確認するのでは不十分です。
- ホルムズ海峡
- バブ・エル・マンデブ海峡
- 紅海・スエズ運河
- サウジ東西パイプライン
- ヤンブー港
- フジャイラ港
- コールファッカン港
- ソハール港・サラーラ港
これらを1つの物流ネットワークとして見る必要があります。
ホルムズ海峡が不安定でも、パイプラインや湾外港が正常に機能すれば一定量は迂回できます。紅海が不安定でも喜望峰を利用することは可能です。
しかし、その代替ルートまで同時に障害を受ければ、物流ネットワーク全体の余力は急速に小さくなります。
2026年秋の最大のリスクは、単独の海峡が「完全封鎖」されることだけではなく、複数のチョークポイントと代替輸送網が同時に能力を失うことにあります。
2026年秋は物流レジリエンスを再点検する局面
ホルムズ海峡問題は、「原油価格が上昇するか」という視点だけでは全体像を捉えられません。
現在の国際物流では、
ホルムズ海峡の通航制約
↓
原油・LNG供給の不安定化
↓
原油・船舶燃料価格の上昇
↓
戦争危険保険・海上輸送費の上昇
↓
湾外港・パイプライン・ランドブリッジへの振替
↓
輸送日数・物流コストの増加
↓
日本企業の仕入れ価格・国内価格へ波及
という連鎖を意識する必要があります。
さらに2026年秋は、紅海・バブ・エル・マンデブ海峡だけでなく、ホルムズ回避に利用されてきたサウジ東西パイプラインにも障害が発生しました。
輸入企業では、運賃が上昇してから対応するのではなく、自社商品の実際の航路、Incoterms、追加サーチャージ、在庫日数、代替港、代替調達先をあらかじめ確認しておくことが重要です。
2026年のサプライチェーン再編は、単なる「最も安い調達先を選ぶ」考え方から、多少コストが増えても複数の輸送路や調達先を確保する「止まりにくい物流網」へと軸足を移す局面に入っています。